
ECON & BIZ
ดัชนีราคาที่ดินเปล่าในกทม.-ปริมณฑล Q3/69โครงข่ายรถไฟฟ้าดันเพิ่มขึ้น2.6%
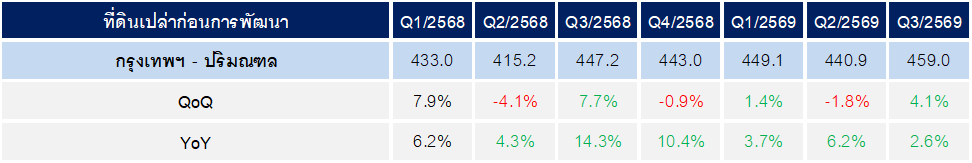
กรุงเทพฯ-ดัชนีราคาที่ดินเปล่าก่อนการพัฒนา ในกรุงเทพฯ – ปริมณฑล ไตรมาส 3 ปี 2569 มีค่าดัชนีเท่ากับ 459.0 จุดเพิ่มขึ้นร้อยละ 2.6 เมื่อเทียบกับช่วงเดียวกันของปีก่อน (YoY) ซึ่งมีค่าดัชนีอยู่ที่ 447.2 จุด และเพิ่มขึ้นร้อยละ 4.1 เมื่อเทียบกับไตรมาสก่อน (QoQ) ซึ่งมีค่าดัชนีอยู่ที่ 440.9 จุด ในภาพรวมได้รับอานิสงส์จากโครงข่ายรถไฟฟ้าและการขยายเส้นทางคมนาคมทางหลวงที่เชื่อมต่อไปยังโซนปริมณฑล ส่งผลให้ประชากรที่กระจุกตัวในเมืองชั้นในสามารถกระจายออกไปสู่บริเวณชานเมืองหรือพื้นที่ใกล้เคียงใจกลางเมืองได้ รวมถึงการพัฒนาโครงการมิกซ์ยูส ศูนย์การค้าขนาดใหญ่ ก็ส่งผลให้ราคาที่ดินเปล่าในทำเลนั้น ๆ สูงขึ้นตามไปด้วย
ตารางที่ 1 ดัชนีราคาที่ดินเปล่าก่อนการพัฒนาในกรุงเทพฯ - ปริมณฑล ไตรมาส 3 ปี 2569
หมายเหตุ : ปี 2555 เป็นปีฐาน
ที่มา : ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์
“พระโขนง-บางนา-สวนหลวง-ประเวศ ครองแชมป์ราคาที่ดินเปล่าเติบโตสูงสุดร้อยละ 39 ฟื้นตัวบวกต่อเนื่อง 5 ไตรมาสติดต่อกัน เตรียมเป็นศูนย์กลางเศรษฐกิจใหม่ (New CBD) ของกรุงเทพฯ ฝั่งตะวันออก”
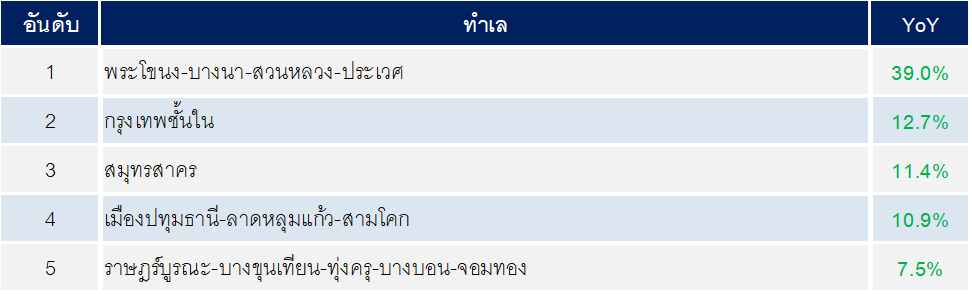
ทำเลที่มีอัตราการเปลี่ยนแปลงของราคาที่ดินเปล่าเพิ่มขึ้นสูงสุด 5 อันดับแรก ในไตรมาส 3 ปี 2569 เมื่อเทียบกับช่วงเดียวกันของปีก่อน (YoY) มีดังนี้
อันดับ 1 ได้แก่ ที่ดินในทำเลพระโขนง-บางนา-สวนหลวง-ประเวศ มีอัตราการเปลี่ยนแปลงของราคาที่ดินเพิ่มขึ้นร้อยละ 39.0 (YoY) ซึ่งสูงที่สุดในไตรมาสนี้ โดยมีปัจจัยสนับสนุนมาจากการมีโครงข่ายคมนาคมที่
ครบครันและครอบคลุม ซึ่งทำเลนี้โดดเด่นด้วยระบบขนส่งมวลชนหลากหลายสาย ทั้งรถไฟฟ้า BTS สายหลัก, รถไฟฟ้าสายสีเหลือง, Airport Rail Link รวมถึงโครงการอนาคตอย่างรถไฟฟ้าสายสีเงิน (LRT บางนา-สุวรรณภูมิ) และยังเชื่อมต่อเข้าสู่ใจกลางเมือง (CBD) และภาคตะวันออกได้อย่างสะดวกรวดเร็ว ผ่านจุดขึ้น-ลงทางด่วนเฉลิมมหานคร, ทางด่วนฉลองรัช, มอเตอร์เวย์กรุงเทพ-ชลบุรี และถนนสายสำคัญอย่างกรุงเทพกรีฑาตัดใหม่ รวมถึงได้รับอานิสงส์จากการขยายตัวของเมืองจากสุขุมวิทชั้นใน ออกสู่กรุงเทพฯ ฝั่งตะวันออก โดยกำลังยกระดับไปสู่การเป็นศูนย์กลางเศรษฐกิจใหม่ (New CBD) ด้วยแรงขับเคลื่อนจากโครงการมิกซ์ยูสและศูนย์การค้าขนาดใหญ่ระดับภูมิภาคอย่าง “Bangkok Mall”
อันดับ 2 ได้แก่ ที่ดินในทำเลกรุงเทพชั้นใน มีอัตราการเปลี่ยนแปลงของราคาที่ดินเพิ่มขึ้นร้อยละ 12.7 (YoY) โดยราคาที่ดินกรุงเทพชั้นในไม่ได้เติบโตจากการมีพื้นที่ใหม่ให้พัฒนา แต่โตจากความจุของเมืองที่หนาแน่นขึ้นผ่านโครงข่ายรถไฟฟ้า โครงการมิกซ์ยูสขนาดใหญ่ และความต้องการใช้พื้นที่ในทำเลที่ไม่สามารถหาทดแทนได้อีกแล้ว โดยทำเลนี้กำลังเผชิญปรากฏการณ์ "ที่ดินหายาก" ซึ่งแทบไม่มีที่ดินเปล่าเหลืออยู่ การพัฒนาใหม่เกือบทั้งหมดจึงต้องเป็นการซื้อทรัพย์สินเดิมมาทุบเพื่อสร้างใหม่ ส่งผลให้ราคาที่ดินเปล่าที่เหลืออยู่พุ่งสูงขึ้น
อันดับ 3 ได้แก่ ที่ดินในทำเลสมุทรสาคร มีอัตราการเปลี่ยนแปลงของราคาที่ดินเพิ่มขึ้นร้อยละ 11.4 (YoY) โดยมีปัจจัยสนับสนุนมาจากถนนพระราม 2 และโครงการทางยกระดับ M82 ทำให้กลายเป็น "ทำเลทองชานเมือง” จากการเดินทางเข้ากรุงเทพฯ ที่รวดเร็วขึ้น ส่งผลทำให้ผู้ประกอบการสามารถซื้อที่ดินเปล่าราคาจับต้องได้เพื่อรอการพัฒนาเชิงพาณิชย์หรือเปิดโครงการบ้านจัดสรร เพื่อรองรับคนทำงานที่จะขยายตัวออกมาจากกรุงเทพฯ มากขึ้น
อันดับ 4 ได้แก่ ที่ดินในทำเลเมืองปทุมธานี-ลาดหลุมแก้ว-สามโคก มีอัตราการเปลี่ยนแปลงของราคาที่ดินเพิ่มขึ้นร้อยละ 10.9 (YoY) โดยมีปัจจัยสนับสนุนมาจากการขยายถนนราชพฤกษ์ตัดใหม่ (สาย 346) ซึ่งช่วยเชื่อมโยงการเดินทางจากเมืองปทุมธานีเข้าสู่ใจกลางเมืองและย่านธุรกิจสำคัญ (CBD สาทร-สีลม) ได้อย่างสะดวกรวดเร็ว รวมถึง พื้นที่ลาดหลุมแก้วโดดเด่นในฐานะย่านอุตสาหกรรมและศูนย์กลางโครงข่ายคมนาคมวงแหวนฝั่งตะวันตก เนื่องจากตั้งอยู่ใกล้กับทางหลวงหมายเลข 9 (วงแหวนกาญจนาภิเษก) และทางหลวงหมายเลข 340 (บางบัวทอง-สุพรรณบุรี)
จึงเป็นทำเลที่เหมาะสมสำหรับการลงทุนซื้อที่ดินแปลงใหญ่เพื่อพัฒนาเป็นคลังสินค้าขนาดใหญ่หรือศูนย์กระจายสินค้า
อันดับ 5 ได้แก่ ที่ดินในทำเลราษฎร์บูรณะ-บางขุนเทียน-ทุ่งครุ-บางบอน-จอมทอง มีอัตราการเปลี่ยนแปลงของราคาที่ดินเพิ่มขึ้นร้อยละ 7.5 (YoY) โดยมีปัจจัยสนับสนุนมาจากการขยายตัวของรถไฟฟ้าสายสีม่วงใต้ (ช่วงเตาปูน-ราษฎร์บูรณะ), รถไฟฟ้า BTS สายสีลม (สถานีวุฒากาศ), รวมถึงโครงข่ายทางด่วนและมอเตอร์เวย์ M82 (พระราม 2 - บ้านแพ้ว) ที่ช่วยร่นระยะเวลาเดินทางเข้าสู่ย่านธุรกิจใจกลางเมือง (CBD สาทร-สีลม) ได้อย่างรวดเร็ว ส่วนทำเลช่วงแสมดำและพื้นที่โดยรอบเป็นทำเลของธุรกิจ E-Commerce และการขนส่งสินค้าลงสู่ภาคใต้ ทำให้ที่ดินเปล่าแปลงใหญ่ถูกซื้อเพื่อทำ Fulfillment Center และมินิแฟคตอรี่
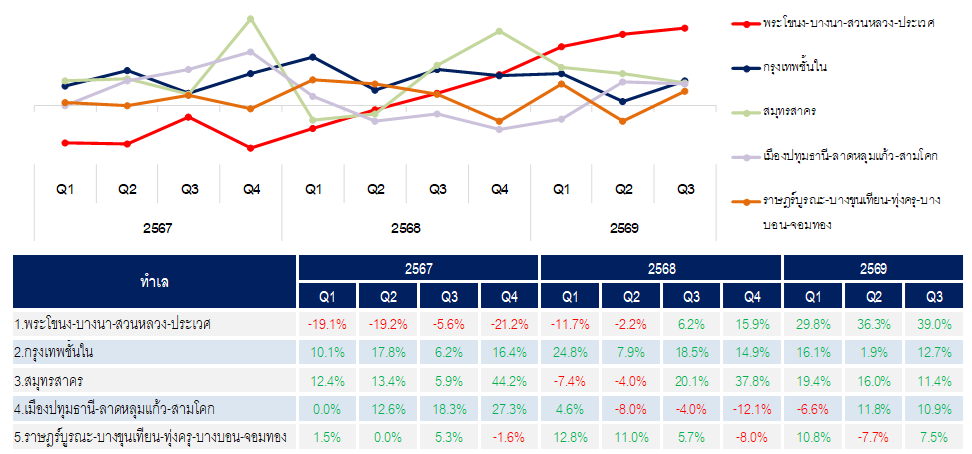
โดยสรุป ทำเลพระโขนง-บางนา-สวนหลวง-ประเวศ เป็นพื้นที่ที่มีอัตราการเติบโตโดดเด่นที่สุด โดยสามารถพลิกฟื้นจากสภาวะหดตัวกลับมาขยายตัวเป็นบวกอย่างต่อเนื่องติดต่อกัน 5 ไตรมาส แม้อัตราการเปลี่ยนแปลงจะยังคงมีทิศทางเพิ่มขึ้น แต่เริ่มส่งสัญญาณการเพิ่มขึ้นในอัตราที่ชะลอลง สำหรับทำเล
กรุงเทพชั้นใน มีอัตราการเติบโตเป็นบวกอย่างสม่ำเสมอในทุกไตรมาส ไม่เคยหดตัวเลยตั้งแต่ปี 2567 แม้จะมีการชะลอตัวและความผันผวนเกิดขึ้นในบางช่วงเวลา สะท้อนว่าทำเลกรุงเทพชั้นในมีฐานราคาที่ดินเปล่าและอุปสงค์ที่แข็งแกร่งและมั่นคงเป็นทุนเดิมอยู่แล้ว อัตราการเติบโตของราคาจึงสะท้อนภาพการทรงตัวอยู่ในระดับใกล้เคียงเดิมโดยไม่มีความผันผวนรุนแรงเหมือนทำเลอื่น ๆ สำหรับทำเลสมุทรสาคร มีรูปแบบการเติบโตที่ค่อนข้างผันผวน โดยมีรูปแบบการเพิ่มขึ้นอย่างก้าวกระโดดในช่วงไตรมาสที่ 4 ของปี 2567 และ ปี 2568 โดยมีปัจจัยจากข้อมูลการเปิดใช้บริการหรือความก้าวหน้าโครงการยกระดับ M82 ส่งผลให้เกิดการรับรู้ทำเลที่ดินเปล่าล่วงหน้าที่เหมาะสมสำหรับการลงทุนซื้อที่ดินแปลงใหญ่ เพื่อนำไปพัฒนาเชิงพาณิชย์หรือเปิดโครงการบ้านจัดสรร แต่เมื่อเข้าสู่ปี 2569 ที่ดินเปล่าที่มีศักยภาพถูกดูดซับไปมากแล้ว จึงเริ่มปรากฏแนวโน้มที่อาจชะลอตัวลง สำหรับทำเลเมืองปทุมธานี-ลาดหลุมแก้ว-สามโคก ได้รับอานิสงส์จากการขยายโครงข่ายคมนาคมและถนนสายสำคัญ หลังจากเผชิญภาวะซบเซาตลอดปี 2568 จึงเริ่มส่งสัญญาณฟื้นตัวโดยกลับมาเป็นบวกในไตรมาสที่ 2 และไตรมาสที่ 3 ของปี 2569 และมีแนวโน้มเติบโตแบบค่อยเป็นค่อยไป โดยที่ดินใกล้ถนนสายหลัก แหล่งอุตสาหกรรม และทำเลที่มีสิ่งอำนวยความสะดวก มีโอกาสเติบโตดีกว่าที่ดินที่อยู่ลึกจากเส้นทางคมนาคมหรือมีข้อจำกัดในการพัฒนา และทำเลราษฎร์บูรณะ-บางขุนเทียน-ทุ่งครุ-บางบอน-จอมทอง มีอัตราการเปลี่ยนแปลงของราคาที่ดินสลับขึ้นลงโดยยังไม่ปรากฏทิศทางที่ชัดเจน ซึ่งไม่พบการปรับตัวลดลงอย่างรุนแรง จึงประเมินแนวโน้มว่าจะยังคงเติบโตในระดับต่ำถึงปานกลาง
ตารางที่ 2 ทำเลที่มีอัตราการเปลี่ยนแปลงราคาสูงสุด 5 อันดับแรก ในไตรมาส 3 ปี 2569
ที่มา : ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์
แผนภูมิที่ 1 อัตราการเปลี่ยนแปลง (YoY) ของราคาที่ดินเปล่าก่อนการพัฒนาในกรุงเทพฯ – ปริมณฑล
สูงสุด 5 อันดับแรก รายไตรมาส
ที่มา : ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์
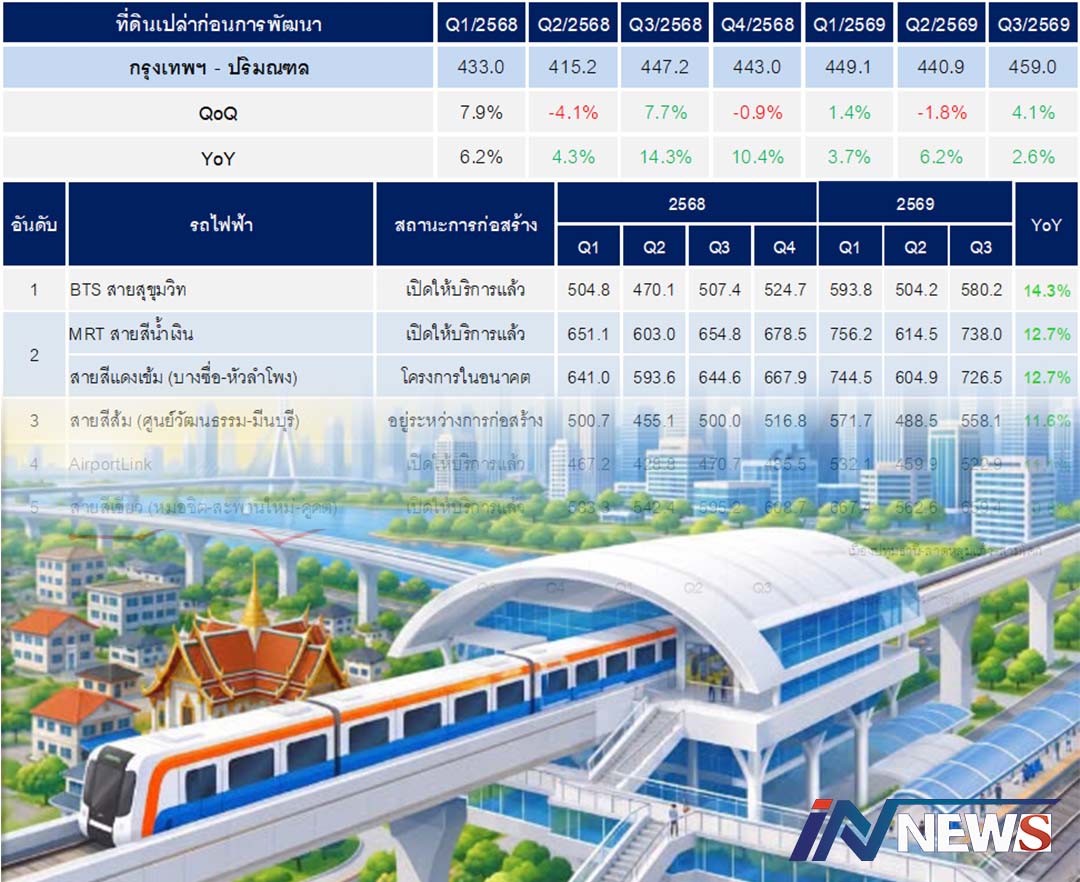
“BTS สุขุมวิท ยังครองราคาทำเลที่ดินเปล่าสูงสุด ตามมาด้วย MRT สีน้ำเงิน/สายสีแดงเข้ม ได้อานิสงส์จากการแข่งขันพัฒนาโครงการเชิงพาณิชย์”
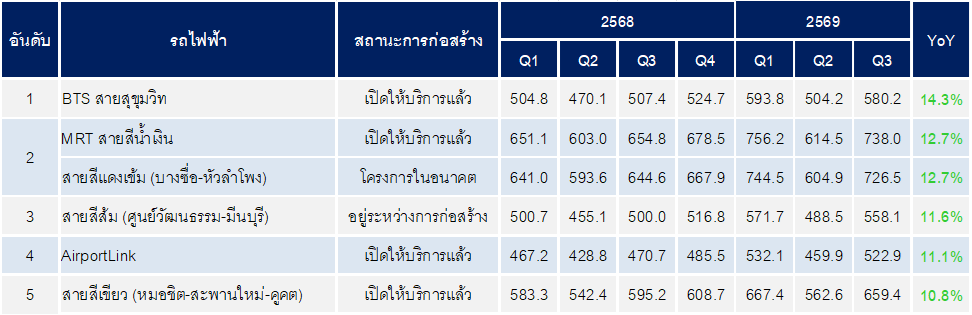
สำหรับราคาที่ดินเปล่าก่อนการพัฒนาตามแนวเส้นทางรถไฟฟ้า ในไตรมาส 3 ปี 2569 พบว่า เส้นทางรถไฟฟ้า 5 อันดับแรก ที่มีอัตราการเปลี่ยนแปลงของราคาที่ดินสูงสุดเมื่อเทียบกับช่วงเดียวกันของปีก่อน (YoY) ส่วนใหญ่
เป็นที่ดินที่มีโครงการรถไฟฟ้าเปิดให้บริการแล้ว โดยมีรายละเอียด ดังนี้
อันดับ 1 ได้แก่ ที่ดินตามแนวรถไฟฟ้า BTS สายสุขุมวิท มีค่าดัชนีเท่ากับ 580.2 จุด โดยมีราคาที่ดินเพิ่มขึ้นร้อยละ 14.3 (YoY) เป็นเส้นทางสายหลักใจกลางเมือง (CBD) และย่านเศรษฐกิจสำคัญที่มีความหนาแน่นสูงสุด ที่ดินตามแนวเส้นทางนี้หายากและมีมูลค่าสูงตลอด ได้รับแรงหนุนจากการท่องเที่ยว และความต้องการที่ดินเพื่อพัฒนาโครงการคอนโดมิเนียมระดับบน รวมถึงอาคารสำนักงานเกรด A
อันดับ 2 ได้แก่ ที่ดินตามแนวรถไฟฟ้า MRT สายสีน้ำเงิน และสายสีแดงเข้ม (บางซื่อ-หัวลำโพง) โดยรถไฟฟ้าทั้งสองสายมีค่าดัชนีเท่ากับ 738.0 จุด และ 726.5 จุด ตามลำดับ แต่มีราคาที่ดินเพิ่มขึ้นในอัตราที่เท่ากัน คือ ร้อยละ 12.7 (YoY)MRT สายสีน้ำเงิน เป็นเส้นทางวงแหวนรอบเมืองที่เชื่อมต่อย่านสำคัญ เช่น รัชดาภิเษก พระราม 9 สีลม
มีอัตราการใช้บริการสูง ทำให้ราคาที่ดินฐานสูงอยู่แล้วและยังคงเติบโตต่อเนื่อง สายสีแดงเข้ม (บางซื่อ-หัวลำโพง) แม้จะอยู่ในสถานะโครงการในอนาคต แต่ด้วยทำเลใจกลางเมือง
ย่านคมนาคมขนส่งขนาดใหญ่ ส่งผลให้ที่ดินเปล่ามีศักยภาพในการพัฒนาเชิงพาณิชย์ขนาดใหญ่
อันดับ 3 ได้แก่ ที่ดินตามแนวรถไฟฟ้าสายสีส้ม (ศูนย์วัฒนธรรม-มีนบุรี) มีค่าดัชนีเท่ากับ 558.1 จุด โดยมีราคาที่ดินเพิ่มขึ้นร้อยละ 11.6 (YoY) ความคืบหน้าของการก่อสร้างทำให้ศักยภาพของพื้นที่ฝั่งตะวันออกของกรุงเทพฯ ชัดเจนขึ้น ดึงดูดให้ผู้ประกอบการเข้ามาซื้อที่ดินเปล่าเพื่อรองรับการขยายตัวของเมือง
อันดับ 4 ได้แก่ ที่ดินตามแนวรถไฟฟ้า AirportLink มีค่าดัชนีเท่ากับ 522.9 จุด โดยมีราคาที่ดินเพิ่มขึ้นร้อยละ 11.1 (YoY) เป็นเส้นทางเชื่อมต่อสนามบินและย่านมักกะสัน-พญาไท ทำให้ที่ดินย่านนี้เหมาะสมสำหรับที่พักอาศัยของชาวต่างชาติ
อันดับ 5 ได้แก่ ที่ดินตามแนวรถไฟฟ้าสายสีเขียว (หมอชิต-สะพานใหม่-คูคต) มีค่าดัชนีเท่ากับ 659.4 จุด โดยมีราคาที่ดินเพิ่มขึ้นร้อยละ 10.8 (YoY) เป็นเส้นทางส่วนต่อขยายที่เปิดให้บริการมาสักระยะแล้ว ช่วยกระจายตัวของประชากรจากเมืองชั้นในสู่กรุงเทพตอนเหนือ (สะพานใหม่-คูคต) ส่งผลให้เกิดการเติบโตของหมู่บ้านจัดสรรและทาวน์โฮม รวมถึงคอมมูนิตี้มอลล์มารองรับกำลังซื้อที่เพิ่มสูงขึ้น
โดยสรุป ภาพรวมราคาที่ดินเปล่าตามแนวรถไฟฟ้ายังคงเติบโตอย่างต่อเนื่อง โดยทำเลใจกลางเมืองรวมถึงย่านธุรกิจสำคัญยังคงเป็นพื้นที่มูลค่าสูงและเริ่มหายากขึ้นทุกขณะ เนื่องจากการแข่งขันพัฒนาโครงการเชิงพาณิชย์ ขณะเดียวกัน บริเวณเส้นทางรอบเมือง สายเชื่อมต่อสนามบิน ตลอดจนส่วนต่อขยายทั้งฝั่งตะวันออกและกรุงเทพฯ ตอนเหนือ ต่างก็ได้รับอานิสงส์อย่างมากจากความคืบหน้าด้านการก่อสร้างและการเปิดให้บริการ ซึ่งไม่เพียงแต่ช่วยกระจายความเจริญออกสู่วงกว้าง แต่ยังเป็นแรงขับเคลื่อนสำคัญที่กระตุ้นให้ผู้ประกอบการเร่งเปิดตัวโครงการที่อยู่อาศัยทั้งแนวราบและแนวสูง เพื่อรองรับการเติบโตของเมืองและกำลังซื้อที่เพิ่มขึ้นอย่างต่อเนื่อง
ตารางที่ 3 ดัชนีราคาที่ดินเปล่าก่อนการพัฒนาตามเส้นทางรถไฟฟ้าที่มีการเปลี่ยนแปลงสูงสุด 5 อันดับแรกในไตรมาส 3 ปี 2569
หมายเหตุ : ปี 2555 เป็นปีฐาน
ที่มา : ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์