
ECON & BIZ
'Credit Term'เริ่มใช้บังคับตั่งแต่2พ.ย.นี้ TCCTเตือนบิ๊กธุรกิจเบี้ยวถูกปรับ1ล้าน
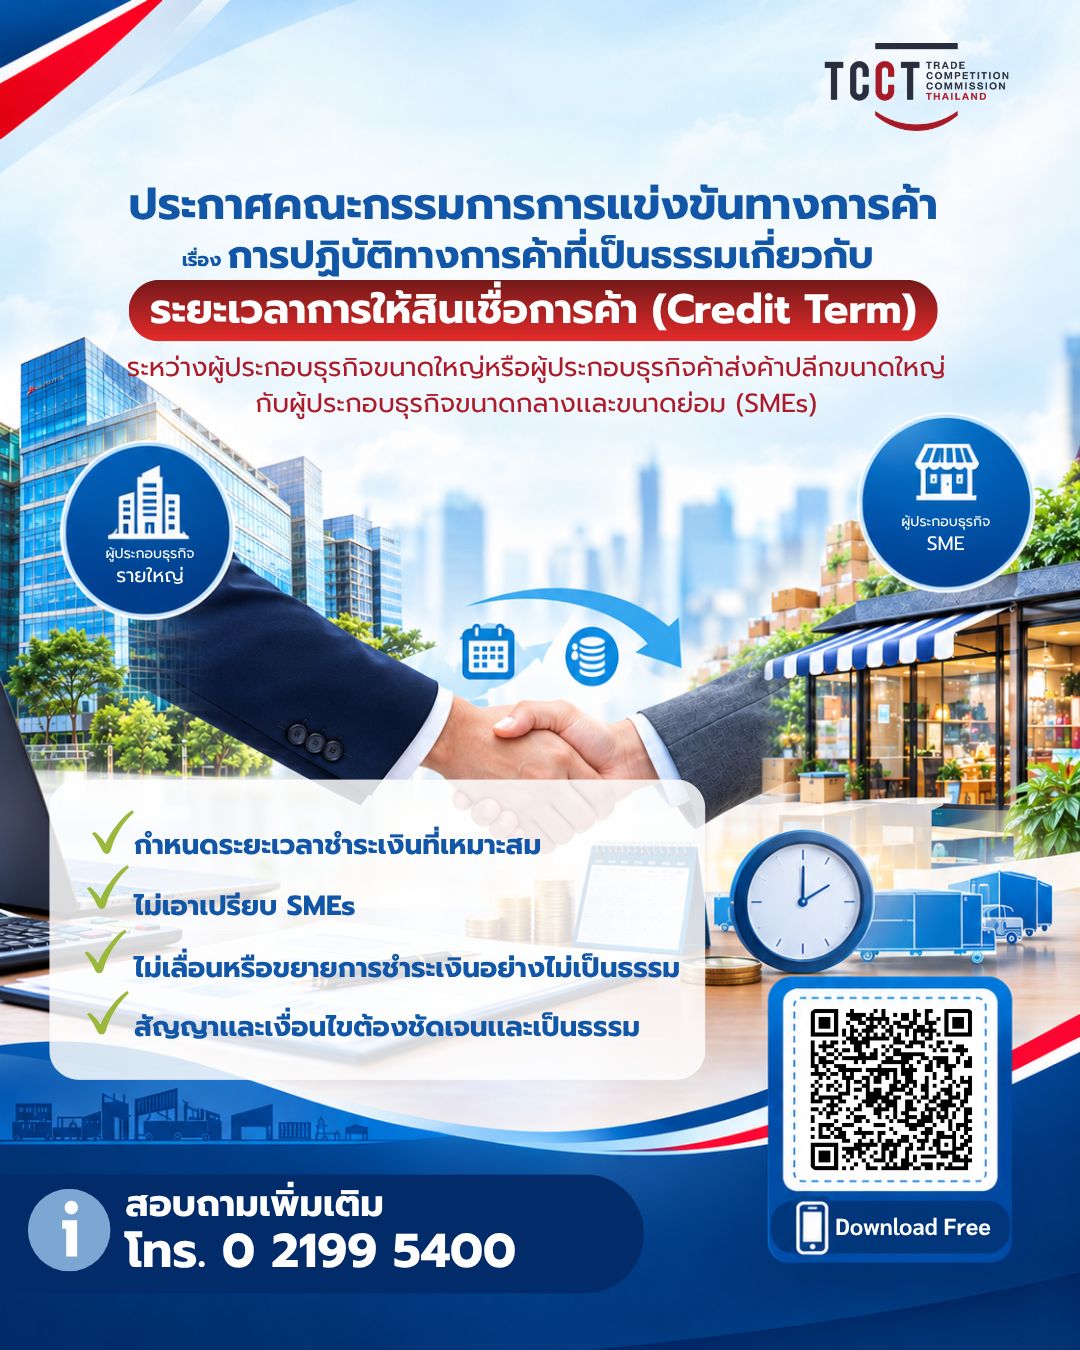
กรุงเทพฯ-ประกาศคณะกรรมการการแข่งขันทางการค้า เรื่อง การปฏิบัติทางการค้าที่เป็นธรรมเกี่ยวกับระยะเวลาการให้สินเชื่อการค้า (Credit Term)ระหว่างผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่กับผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) ประกาศ ณ วันที่ ๒๑ กันยายน พ.ศ. ๒๕๖๙รองศาสตราจารย์สุธรรม อยู่ในธรรมประธานกรรมการการแข่งขันทางการค้า โดยจะมีผลในการใช้บังคับตั้งแต่วันที่ 2 พฤศจิกายน 2569 เป็นต้นไป
โดยที่ประกาศคณะกรรมการการแข่งขันทางการค้า เรื่อง แนวทางพิจารณาการปฏิบัติทางการค้าที่เป็นธรรมเกี่ยวกับระยะเวลาการให้สินเชื่อการค้า (Credit Term) กรณีผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) เป็นผู้ขายสินค้าหรือบริการ ได้ใช้บังคับมาเป็นระยะเวลากว่าสี่ปีแล้ว แต่ปรากฏว่าคณะกรรมการการแข่งขันทางการค้ายังคงได้รับเรื่องร้องเรียนและข้อขัดข้องจากผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) ในพื้นที่ต่าง ๆ ทั่วประเทศเกี่ยวกับกรณีที่ผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่ไม่ปฏิบัติให้เป็นไปตามประกาศดังกล่าว เห็นสมควรกำหนดหลักเกณฑ์และวิธีการเกี่ยวกับระยะเวลาการให้สินเชื่อการค้า (Credit Term) กรณีผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) เป็นผู้ขายสินค้าหรือบริการให้เหมาะสมกับสภาพการณ์ปัจจุบัน การคำนึงถึงความเป็นธรรมให้แก่ผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) และสอดคล้องกับแนวทางของรัฐในการดำเนินการตรากฎหมายตามรัฐธรรมนูญแห่งราชอาณาจักรไทย พุทธศักราช ๒๕๖๐ มาตรา ๗๕ และมาตรา ๗७
อาศัยอำนาจตามความในมาตรา ๑๗ (๒) และมาตรา ๕๗ (๔) แห่งพระราชบัญญัติการแข่งขันทางการค้า พ.ศ. ๒๕๖๐ คณะกรรมการการแข่งขันทางการค้า จึงออกประกาศไว้ ดังต่อไปนี้
ข้อ ๑ ประกาศนี้ให้มีผลใช้บังคับเมื่อพ้นกำหนดสามสิบวันนับแต่วันถัดจากวันประกาศในราชกิจจานุเบกษาเป็นต้นไป
ข้อ ๒ ในประกาศนี้
“ผู้ประกอบธุรกิจขนาดใหญ่” หมายความว่า ผู้ประกอบธุรกิจซึ่งมีรายได้จากการประกอบธุรกิจในราชอาณาจักรในรอบปีบัญชีที่ผ่านมาตั้งแต่ห้าร้อยล้านบาทขึ้นไป และให้หมายความรวมถึงผู้ประกอบธุรกิจซึ่งมีความสัมพันธ์กันทางนโยบายหรืออำนาจสั่งการตามประกาศคณะกรรมการการแข่งขันทางการค้าว่าด้วยเรื่องดังกล่าว ซึ่งเมื่อคำนวณรายได้รวมกันแล้วมีจำนวนตั้งแต่ห้าร้อยล้านบาทขึ้นไป
“ผู้ประกอบธุรกิจค้าส่งค้าปลีก” หมายความรวมถึง ผู้จำหน่ายส่ง ผู้จำหน่ายปลีก สินค้าอุปโภคบริโภคที่มีระบบการจัดจำหน่ายสินค้าที่ทันสมัย มีสาขาหรือไม่มีสาขาหรือมีการบริหารในลักษณะแฟรนไชส์และมีการใช้เทคโนโลยีสมัยใหม่ในการบริหารจัดการเพื่ออำนวยความสะดวกแก่ลูกค้า เช่น ผู้ประกอบธุรกิจค้าส่งค้าปลีกประเภทขนาดใหญ่ (Hypermarket) ประเภทค้าส่งบริการตนเอง (Cash and Carry) ประเภทร้านสรรพาหาร (Supermarket) ประเภทร้านสินค้าเฉพาะอย่าง (Specialty Store) ประเภทห้างสรรพสินค้า (Department Store) และร้านสะดวกซื้อ (Convenience Store) เป็นต้น
“ผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่” หมายความว่า ผู้ประกอบธุรกิจค้าส่งค้าปลีกซึ่งมีรายได้จากการประกอบธุรกิจในราชอาณาจักรในรอบปีบัญชีที่ผ่านมาตั้งแต่ห้าร้อยล้านบาทขึ้นไป และให้หมายความรวมถึงผู้ประกอบธุรกิจค้าส่งค้าปลีกซึ่งมีความสัมพันธ์กันทางนโยบายหรืออำนาจสั่งการตามประกาศคณะกรรมการการแข่งขันทางการค้าว่าด้วยเรื่องดังกล่าว ซึ่งเมื่อคำนวณรายได้รวมกันแล้วมีจำนวนตั้งแต่ห้าร้อยล้านบาทขึ้นไป
“ผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (Small and Medium Enterprises หรือ SMEs)” หมายความว่า ผู้ประกอบธุรกิจที่มีลักษณะกิจการ ดังต่อไปนี้
(๑) การผลิตสินค้าซึ่งมีการจ้างงานไม่เกินสองร้อยคน และมีรายได้ต่อปีไม่เกินห้าร้อยล้านบาท
(๒) การให้บริการ กิจการค้าส่ง หรือกิจการค้าปลีกซึ่งมีการจ้างงานไม่เกินหนึ่งร้อยคน และมีรายได้ต่อปีไม่เกินสามร้อยล้านบาท
“สินเชื่อการค้า” หมายความว่า ข้อตกลงในการให้สินเชื่อการค้าระหว่างผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) ซึ่งเป็นผู้ขายสินค้าหรือบริการกับผู้ซื้อสินค้าหรือบริการ ซึ่งรวมถึงการฝากขาย (Consignment) หรือการซื้อขายในลักษณะอื่นใด และจะมีการชำระเงินค่าสินค้าหรือบริการภายหลังตามเงื่อนไขและระยะเวลาที่ตกลงกันไว้เป็นหนังสือ
“ระยะเวลาการให้สินเชื่อการค้า (Credit Term)” หมายความว่า ระยะเวลาที่ผู้ขายสินค้าหรือบริการให้ผู้ซื้อสินค้าหรือบริการชำระเงินค่าสินค้าหรือบริการภายในระยะเวลาที่ตกลงกันไว้
ข้อ ๓ การปฏิบัติทางการค้าในเรื่องการกำหนดระยะเวลาการให้สินเชื่อการค้า (Credit Term) ระหว่างผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่รายใดซึ่งเป็นคู่ค้ากับผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) มีวัตถุประสงค์เพื่อเพิ่มสภาพคล่องของผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) ต้องคำนึงถึงการปฏิบัติทางการค้าที่เป็นธรรม มิให้เกิดความเสียหายแก่ผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) มีบรรทัดฐานชัดเจน และเป็นการดำเนินการตามธุรกิจปกติอันมีเหตุผลที่สามารถอธิบายได้ โดยมีหลักฐานเป็นหนังสือ
ข้อ ๔ ภายใต้บังคับมาตรา ๕๗ (๔) แห่งพระราชบัญญัติการแข่งขันทางการค้า พ.ศ. ๒๕๖๐ ให้ผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่ปฏิบัติตามประกาศนี้ในส่วนที่เกี่ยวข้องกับระยะเวลาการให้สินเชื่อการค้า (Credit Term)
ข้อ ๕ การกำหนดระยะเวลาการให้สินเชื่อการค้า (Credit Term) ระหว่างผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่รายใดซึ่งเป็นคู่ค้ากับผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) มีลักษณะการปฏิบัติทางการค้าที่เป็นธรรม ดังต่อไปนี้
(๑) ระยะเวลาการให้สินเชื่อการค้า (Credit Term)
(ก) ภาคการค้า ภาคการผลิต และภาคบริการ ไม่เกินสี่สิบห้าวัน เว้นแต่ได้มีการตกลงระยะเวลาการให้สินเชื่อการค้าที่น้อยกว่าอยู่ก่อนแล้ว
(ข) ภาคการค้า ภาคการผลิต และภาคบริการ เฉพาะที่เกี่ยวข้องกับสินค้าเกษตรหรือผลิตภัณฑ์ทางการเกษตรแปรรูปขั้นต้นที่มีกระบวนการผลิตไม่ซับซ้อน ไม่เกินสามบสิบวัน เว้นแต่ได้มีการตกลงระยะเวลาการให้สินเชื่อการค้าที่น้อยกว่าอยู่ก่อนแล้ว
การกำหนดระยะเวลาการให้สินเชื่อการค้า (Credit Term) ที่แตกต่างจากระยะเวลาที่กำหนดตามข้อ ๕ (๑) อาจกระทำได้ แต่ต้องมีเหตุผลอันสมควรที่สามารถรับฟังได้ในทางธุรกิจ การตลาด หรือเศรษฐศาสตร์ ภายใต้เงื่อนไขข้อบังคับแห่งสัญญา
(๒) การนับระยะเวลาการให้สินเชื่อการค้า
การเริ่มต้นนับระยะเวลาสินเชื่อการค้า ให้นับตั้งแต่วันส่งมอบสินค้าหรือให้บริการตามจำนวน ประเภท คุณภาพมาตรฐานของสินค้าหรือบริการที่ได้ตกลงกันไว้และส่งมอบเอกสารที่ถูกต้อง ครบถ้วน หรือในกรณีการฝากขาย (Consignment) ให้เริ่มนับระยะเวลาสินเชื่อการค้า นับตั้งแต่วันที่ขายสินค้าครบตามจำนวนหรืออัตราที่ตกลงกันไว้ตามธรรมเนียมปฏิบัติทางการค้าปกติ
(๓) การชำระสินเชื่อการค้า
ในการชำระสินเชื่อการค้าของผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่รายใดซึ่งเป็นคู่ค้ากับผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) ให้ผู้ประกอบธุรกิจดังกล่าวแจ้งสิทธิในการรับเงินภายในระยะเวลาการให้สินเชื่อการค้า (Credit Term) ที่กำหนด พร้อมทั้งแสดงขั้นตอนการจ่ายเงินตามแนวทางการค้าปกติให้ชัดเจนให้ผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) ทราบ
ข้อ ๖ ห้ามมิให้ผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่ซึ่งเป็นคู่ค้ากับผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) กำหนดข้อตกลงในสัญญาสำเร็จรูป (Standard Form Contract) อันมีลักษณะแบบเดียวกันสำหรับผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) ทุกราย ในเรื่องระยะเวลาการให้สินเชื่อการค้า (Credit Term) อย่างไม่เป็นธรรม
ข้อ ๗ การกระทำอย่างใดอย่างหนึ่งที่เกี่ยวข้องกับการให้สินเชื่อการค้า (Credit Term) ที่อาจเข้าข่ายเป็นลักษณะการปฏิบัติทางการค้าที่ไม่เป็นธรรม
(๑) การประวิงเวลาจ่ายค่าสินค้าหรือบริการเกินกว่าระยะเวลาการให้สินเชื่อการค้า (Credit Term) ที่กำหนด โดยไม่มีเหตุผลอันสมควร
(๒) การเปลี่ยนแปลงระยะเวลาการให้สินเชื่อการค้า (Credit Term) หรือเงื่อนไขอื่นภายใต้สัญญา โดยไม่มีเหตุผลอันสมควรหรือไม่มีการแจ้งล่วงหน้าเป็นระยะเวลาไม่น้อยกว่าหกสิบวัน
(๓) พฤติกรรมในลักษณะอื่น ๆ อันเป็นการบังคับโดยผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่รายใดซึ่งเป็นคู่ค้ากับผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) อย่างไม่เป็นธรรม เช่น การกำหนดเงื่อนไขพิเศษที่เกี่ยวข้องกับการให้สินเชื่อการค้า (Credit Term) ซึ่งอาจเป็นการสร้างภาระอันไม่จำเป็นแก่คู่สัญญา เป็นต้น
ข้อ ๘ กรณีใดจำเป็นต้องพิสูจน์ถึงข้อเท็จจริงที่เกี่ยวข้องกับการปฏิบัติทางการค้าที่ไม่เป็นธรรมเกี่ยวกับระยะเวลาการให้สินเชื่อการค้า (Credit Term) ที่อยู่ในความรู้เห็นโดยเฉพาะของผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่รายใดซึ่งเป็นคู่ค้ากับผู้ประกอบธุรกิจขนาดกลางและขนาดย่อม (SMEs) ให้ผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่รายนั้นมีหน้าที่แสดงข้อเท็จจริงและพยานหลักฐานต่อคณะกรรมการการแข่งขันทางการค้า
ข้อ ๙ ผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่ที่ฝ่าฝืนประกาศนี้เป็นการปฏิบัติทางการค้าที่ไม่เป็นธรรมตามมาตรา ๕๗ (๔) แห่งพระราชบัญญัติการแข่งขันทางการค้า พ.ศ. ๒๕๖๐ ต้องระวางโทษตามมาตรา ๘๒ แห่งพระราชบัญญัติฉบับเดียวกัน โดยต้องชำระค่าปรับทางปกครองในอัตราไม่เกินร้อยละสิบของรายได้ในปีที่กระทำความผิด และในกรณีที่เป็นการกระทำความผิดในปีแรกของการประกอบธุรกิจ ให้ชำระค่าปรับทางปกครองในอัตราไม่เกินหนึ่งล้านบาท
ข้อ ๑๐ การกระทำที่ฝ่าฝืนประกาศนี้ อาจเป็นความผิดตามมาตรา ๕๐ มาตรา ๕๔ และมาตรา ๕๕ แห่งพระราชบัญญัติการแข่งขันทางการค้า พ.ศ. ๒๕๖๐ ทั้งนี้ ไม่จำกัดอำนาจของคณะกรรมการการแข่งขันทางการค้าที่จะดำเนินการตามบทบัญญัติแห่งพระราชบัญญัติดังกล่าว
ข้อ ๑๑ ให้สำนักงานคณะกรรมการการแข่งขันทางการค้ามีหน้าที่ติดตามพฤติกรรมในการประกอบธุรกิจของผู้ประกอบธุรกิจขนาดใหญ่หรือผู้ประกอบธุรกิจค้าส่งค้าปลีกขนาดใหญ่เกี่ยวกับการปฏิบัติตามประกาศนี้ พร้อมทั้งรวบรวมความคิดเห็นของผู้เกี่ยวข้องทุกหกเดือน เพื่อเสนอรายงานต่อคณะกรรมการการแข่งขันทางการค้า สำหรับใช้เป็นแนวทางในการทบทวนและปรับปรุงประกาศให้มีความทันสมัยและเป็นธรรม
ข้อ ๑๒ ให้คณะกรรมการการแข่งขันทางการค้าพิจารณาทบทวนประกาศนี้ อย่างน้อยหนึ่งครั้ง ภายในระยะเวลาสามปีนับแต่วันออกประกาศ
ข้อ ๑๓ ให้ประธานกรรมการการแข่งขันทางการค้าเป็นผู้รักษาการตามประกาศนี้ ในกรณีที่มีปัญหาเกี่ยวกับการปฏิบัติตามประกาศนี้ ให้คณะกรรมการการแข่งขันทางการค้าเป็นผู้วินิจฉัยชี้ขาด