
ECON & BIZ
สถานการณ์โครงการMixed-useในพื้นที่ กรุงเทพฯ-ปริมณฑลปี2569
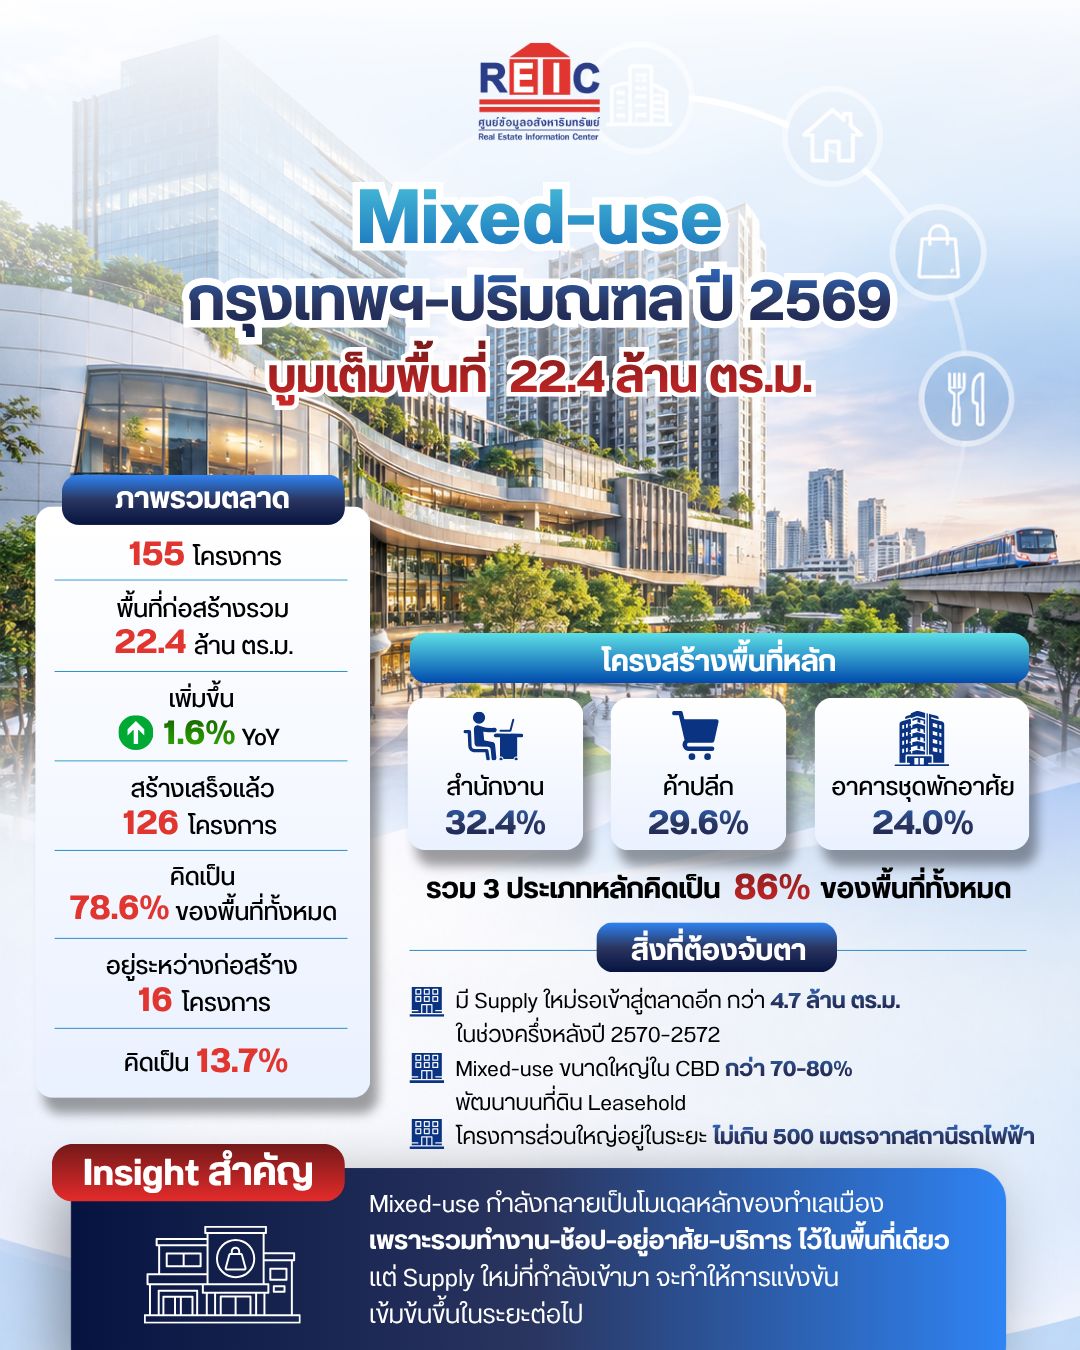
กรุงเทพฯ-โครงการ Mixed - use ในพื้นที่กรุงเทพฯ - ปริมณฑล ในช่วงปี 2569 โดยพบว่า การพัฒนาโครงการ Mixed-use โดยเฉพาะในพื้นที่ศูนย์กลางธุรกิจ (CBD) ของกรุงเทพมหานคร ส่วนใหญ่พัฒนาบน "ที่ดินเช่าระยะยาว (Leasehold)" มากกว่าที่ดินกรรมสิทธิ์ (Freehold) ถึงร้อยละ 70-80
ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์ (REIC) จัดทำรายงานสถานการณ์ โครงการอสังหาริมทรัพย์ประเภทผสมผสานระหว่างอสังหาริมทรัพย์ที่สร้างขึ้นเพื่อการอยู่อาศัยและพาณิชยกรรมบนพื้นที่เดียวกัน หรือ โครงการ Mixed - use ในพื้นที่กรุงเทพฯ - ปริมณฑล ในช่วงปี 2569 โดยพบว่า การพัฒนาโครงการ Mixed-use โดยเฉพาะในพื้นที่ศูนย์กลางธุรกิจ (CBD) ของกรุงเทพมหานคร ส่วนใหญ่พัฒนาบน "ที่ดินเช่าระยะยาว (Leasehold)" มากกว่าที่ดินกรรมสิทธิ์ (Freehold) ถึงร้อยละ 70-80 โดยผู้พัฒนาหลายรายได้ประกาศและทยอยเปิดตัวโครงการ Mixed-use แห่งใหม่ สะท้อนให้เห็นถึงความเชื่อมั่นต่อศักยภาพของตลาดในระยะยาว
โครงการ Mixed - use ที่สำรวจ ปี 2569 เปรียบเทียบกับ ปี 2568
สถานะการก่อสร้าง จำนวนโครงการ ปี 2569 พื้นที่ก่อสร้างทั้งหมด (ตารางเมตร)
2568 2569 YOY สัดส่วน
ชะลอการก่อสร้าง 1 45,000 45,000 0.00% 0.20%
ยังไม่ก่อสร้างสร้าง 3 532,351 273,962 -48.54% 1.23%
อยู่ระหว่างก่อสร้าง 16 2,573,432 3,064,274 19.07% 13.71%
สร้างเสร็จบางส่วน 9 3,555,060 1,400,937 -60.59% 6.27%
สร้างเสร็จทั้งหมด 126 15,293,160 17,574,520 14.92% 78.60%
รวม 155 21,999,003 22,358,693 1.64% 100.00%
ที่มา : ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์
สรุปภาพรวมโครงการ Mixed - use ที่อยู่ในการสำรวจ ปี 2569
สถานะการอุปทานและอุปสงค์
จากการสำรวจด้านอุปทานพบว่าโครงการ Mixed - use รวมทั้งสิ้น 155 โครงการ คิดเป็นพื้นที่อาคารรวม 22.36 ล้าน ตร.ม. จำแนกตามประเภทการใช้งาน โดยอาคารสำนักงาน ครองสัดส่วนพื้นที่สูงสุด หรือ ร้อยละ 32.35 สะท้อนการเป็นศูนย์กลางแหล่งงานหลัก รองลงมาคือพื้นที่ค้าปลีก ร้อยละ 29.64 รองรับกิจกรรมการจับจ่ายและวิถีชีวิตคนเมือง และอาคารชุดพักอาศัย ร้อยละ 23.98 สำหรับการอยู่อาศัยในเมือง
การพัฒนายังคงกระจุกตัวในพื้นที่ศูนย์กลางธุรกิจ โดยปทุมวันมีพื้นที่ก่อสร้างแล้วเสร็จมากที่สุด รองลงมาคือสีลม–สาทร–บางรัก สุขุมวิท และห้วยขวาง–จตุจักร–ดินแดง โครงการส่วนใหญ่ตั้งอยู่ในระยะไม่เกิน 500 เมตรจากสถานีรถไฟฟ้า สะท้อนบทบาทของระบบขนส่งมวลชนต่อการเข้าถึงแหล่งงานและกิจกรรมทางเศรษฐกิจ ขณะเดียวกัน รายงานระบุว่าโครงการ Mixed-use ขนาดใหญ่ในพื้นที่ศูนย์กลางธุรกิจประมาณร้อยละ 70–80 พัฒนาบนที่ดินเช่าระยะยาว หรือ Leasehold ทำให้ระยะเวลาสัญญา เงื่อนไขการใช้ประโยชน์ และแผนลงทุนปรับปรุงอาคารเป็นองค์ประกอบสำคัญในการประเมินมูลค่าและผลตอบแทน
ด้านอุปสงค์ อาคารสำนักงานที่เปิดใช้งานแล้วมีอัตราการเช่าเฉลี่ยร้อยละ 61.84 ของพื้นที่พร้อมให้เช่า แสดงว่ายังมีพื้นที่รองรับผู้เช่าเพิ่มเติม และเป็นประเด็นที่ต้องพิจารณาควบคู่กับอุปทานระหว่างก่อสร้าง ส่วนอาคารชุดพักอาศัยมียอดขายสะสมร้อยละ 86.28 ของจำนวนหน่วยขายทั้งหมด สะท้อนความคืบหน้าในการขายของโครงการที่สำรวจ แต่ไม่ใช่อัตราการขายเฉพาะปี 2569 สำหรับโรงแรม มีห้องพักเปิดให้บริการ 18,133 ห้อง และรายงานระบุสัดส่วนห้องพักที่ให้เช่าแล้วร้อยละ 68.47 โดยห้องพักประเภทดีลักซ์มีจำนวนมากที่สุด รองลงมาคือสแตนดาร์ดและสวีท
ด้านโครงสร้างราคาและค่าเช่า รายงานให้ความสำคัญกับอาคารสำนักงานช่วงค่าเช่า 1,000–1,499 บาทต่อตารางเมตรต่อเดือน พื้นที่ค้าปลีกช่วงค่าเช่า 2,001–3,000 บาทต่อตารางเมตรต่อเดือน และอาคารชุดระดับราคา 3–5 ล้านบาท อย่างไรก็ตาม ข้อมูลที่นำเสนอยังไม่เพียงพอสำหรับสรุปว่ากลุ่มดังกล่าวมีอัตราการเช่าหรืออัตราการขายสูงที่สุด เนื่องจากฐานคำนวณตัวเลขบางรายการไม่ชัดเจน การประเมินศักยภาพตลาดจึงควรพิจารณาระดับราคาและค่าเช่าร่วมกับคุณภาพอาคาร ทำเล การเข้าถึงระบบขนส่ง และผลการขายหรือการเช่าของแต่ละโครงการ