
ECON & BIZ
สถานการณ์ตลาดที่อยู่อาศัยเพื่อผู้สูงอายุ ทั่วประเทศปี2569
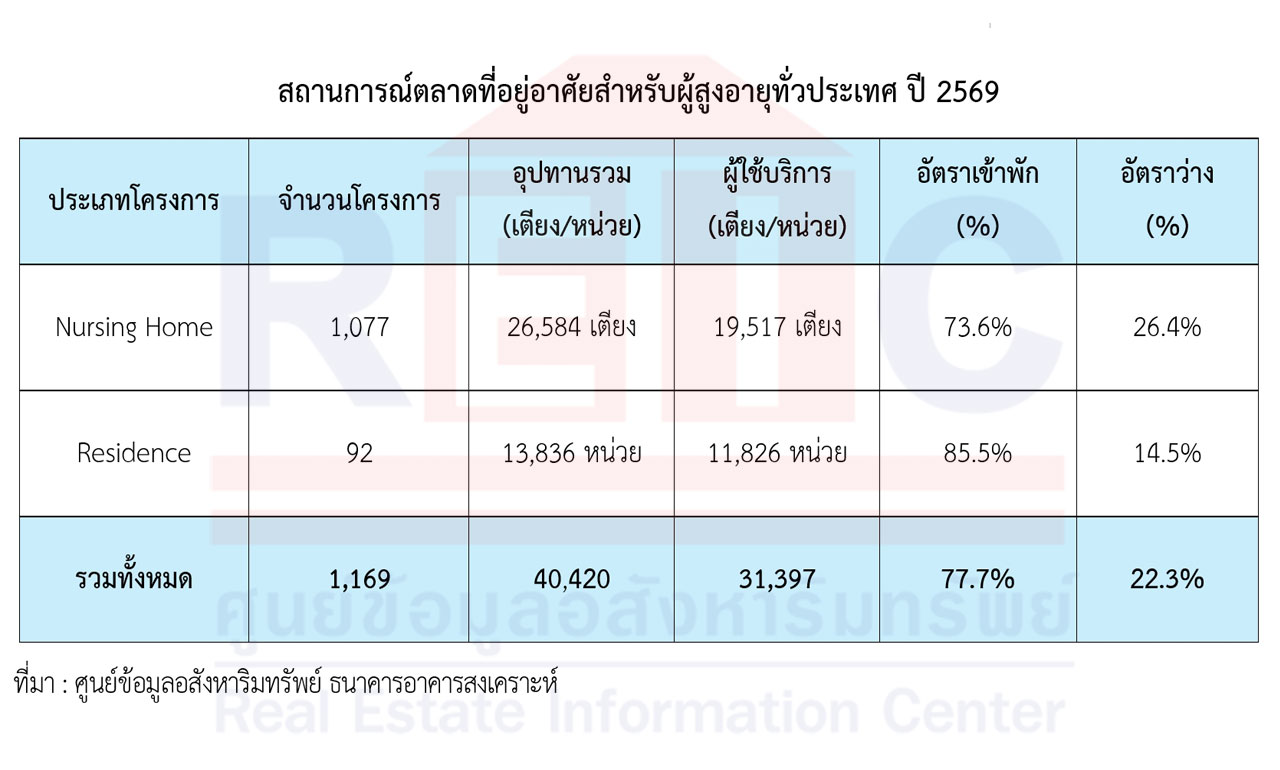
กรุงเทพฯ-REIC สำรวจโครงการที่อยู่อาศัยสำหรับผู้สูงอายุทั่วประเทศ ปี 2569 ไตรมาส 2 ปี 2569 พบว่าสถานประกอบการและโครงการที่อยู่อาศัยเปิดให้บริการทั่วประเทศ 1,169 แห่ง แบ่งเป็น Nursing Home 1,077 แห่ง คิดเป็นร้อยละ 92.1 และ Residence 92 โครงการ คิดเป็นร้อยละ 7.9
ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ธนาคารอาคารสงเคราะห์ (ธอส.) ได้ทำการสำรวจโครงการที่อยู่อาศัยสำหรับผู้สูงอายุทั่วประเทศ ปี 2569 เพื่อติดตามสถานการณ์ปัจจุบันและแนวโน้มในอนาคต จากการสำรวจ ณ ไตรมาส 2 ปี 2569 พบว่า สถานประกอบการและโครงการที่อยู่อาศัยสำหรับผู้สูงอายุเปิดให้บริการทั่วประเทศ 1,169 แห่ง แบ่งเป็นสถานบริบาลผู้สูงอายุ (Nursing Home) 1,077 แห่ง คิดเป็นร้อยละ 92.1 และโครงการที่อยู่อาศัยเพื่อผู้สูงอายุ (Residence) 92 โครงการ คิดเป็นร้อยละ 7.9
ประเภทโครงการ จำนวนโครงการ อุปทานรวม (เตียง/หน่วย) ผู้ใช้บริการ (เตียง/หน่วย) อัตราเข้าพัก (%) อัตราว่าง (%)
Nursing Home 1,077 26,584 เตียง 19,517 เตียง 73.6% 26.4%
Residence 92 13,836 หน่วย 11,826 หน่วย 85.5% 14.5%
รวมทั้งหมด 1,169 40,420 31,397 77.7% 22.3%
จากการสำรวจสถานบริบาลผู้สูงอายุ (Nursing Home) ที่เปิดให้บริการทั่วประเทศ พบว่าในด้านอุปทาน Nursing Home มีการกระจุกตัวในจังหวัดหลักทางเศรษฐกิจของประเทศ โดยใน 10 จังหวัดที่มีเตียงมากที่สุดรวม 20,349 เตียง หรือร้อยละ 76.5 ของทั้งประเทศ และมีอัตราเข้าพักร้อยละ 74.9 กรุงเทพมหานครมีมากที่สุด 9,633 เตียง รองลงมาคือนนทบุรี 3,076 เตียง ขณะที่ 10 จังหวัดที่มีเตียงน้อยที่สุด มีเพียง 117 เตียง หรือร้อยละ 0.4 บางจังหวัดมีผู้ใช้บริการเต็มความสามารถรองรับ เช่น สุโขทัย นครพนม และเพชรบูรณ์
ด้านโครงการที่อยู่อาศัยเพื่อผู้สูงอายุ (Residence) มีจำนวน 92 โครงการ คิดเป็นร้อยละ 7.9 Residence มีอุปทานรวม 13,836 หน่วย ขายหรือให้เช่าแล้ว 11,826 หน่วย คิดเป็นร้อยละ 85.5 และเหลือขายหรือให้เช่า 2,010 หน่วย หรือร้อยละ 14.5 ภาครัฐมี 57 โครงการ 10,514 หน่วย ภาคเอกชนมี 30 โครงการ 3,072 หน่วย และมูลนิธิมี 5 โครงการ 250 หน่วย โดยสัดส่วนหน่วยที่ขายหรือให้เช่าแล้วอยู่ที่ร้อยละ 92.3 ร้อยละ 61.7 และร้อยละ 91.2 ตามลำดับ
โดย 10 จังหวัดที่มีหน่วยมากที่สุดรวม 9,478 หน่วย หรือร้อยละ 68.5 ของทั้งประเทศ นำโดยสมุทรปราการ 1,886 หน่วย กรุงเทพมหานคร 1,767 หน่วย และปทุมธานี 1,610 หน่วย มีสัดส่วนขายหรือให้เช่าแล้วร้อยละ 86.4 ร้อยละ 88.7 และร้อยละ 96.4 ตามลำดับ ส่วนกลุ่ม 10 จังหวัดที่มีหน่วยน้อยที่สุดมีรวม 737 หน่วย ขายหรือให้เช่าแล้วร้อยละ 84.9
โครงสร้างราคาและการตอบรับของตลาด
จากการสำรวจพบว่าโครงสร้างราคาประเภทโครงการ Residence มีความแตกต่างกันอย่างมาก ภาคเอกชนมุ่งเน้นตลาดระดับบน (Luxury/Premium) ราคาขายเฉลี่ยหลังละ 20.38 - 26.00 ล้านบาท กรณีที่เป็นบ้านเดี่ยวเอกชนราคาสูงสุดเฉลี่ยถึง 42.45 ล้านบาท หรือกรณีเช่ารายเดือน มีค่าเช่า 46,250 - 50,333 บาท/เดือน ขณะที่ภาครัฐเน้นสวัสดิการค่าเช่ารายเดือนจะอยู่ที่เฉลี่ย 1,731 - 2,172 บาท/เดือนเท่านั้น
ส่วนโครงการราคาประหยัดและไม่มีค่าใช้จ่าย พบว่ามีอุปสงค์สูงมาก โครงการสิทธิอาศัยตลอดชีวิตโดยไม่มีค่าใช้จ่ายของภาครัฐ ซึ่งปัจจุบันมีจำนวน 35 โครงการ และมูลนิธิ 4 โครงการ มีอัตราการเข้าพักสูงถึงร้อยละ 91.2 - 94.3 สะท้อนความต้องการที่อยู่อาศัยสำหรับผู้สูงอายุรายได้น้อยที่มีอยู่จำนวนมาก และไม่เพียงพอต่อความต้องการ
ด้าน Nursing Home ภาคเอกชนมีอัตราค่าบริการตามกลุ่มรูปแบบอาคาร ซึ่งอยู่ในช่วง 21,952–32,679 บาทต่อเดือน มูลนิธิอยู่ที่ 13,308–13,846 บาทต่อเดือน และภาครัฐอยู่ที่ 18,000–32,356 บาทต่อเดือน ซึ่งความแตกต่างของราคาจะแตกต่างกันตามทำเลที่ตั้ง ขนาดสถานประกอบการ และระดับการดูแล
ความเหลื่อมล้ำเชิงพื้นที่และการกระจุกตัวของอุปทาน (Geographic Mismatch)
รายงานการสำรวจพบว่า Nursing Home กระจุกตัวใน 10 จังหวัดหลัก (กทม. นนทบุรี ชลบุรี เชียงใหม่ ฯลฯ) สูงถึง 76.5% ของจำนวนเตียงทั้งหมดเช่นเดียวกับ Residence ที่กระจุกตัวใน 10 จังหวัดแรกถึงร้อยละ 68.5 ของจำนวนหน่วยทั้งหมด หากพิจารณาโอกาสทางการตลาดพบว่าในส่วนภูมิภาค จังหวัดในพื้นที่ภูมิภาคบางแห่งมีอุปทานต่ำมากเพียง 1-2 โครงการ แต่กลับมีอัตราการเข้าพัก Nursing Home เต็มจำนวน เช่น สุโขทัย นครพนม เพชรบูรณ์ ซึ่งชี้ให้เห็นถึงภาวะตลาดที่ขาดแคลนและมีโอกาสในการขยายการลงทุน
โดยสรุปสถานการณ์ที่อยู่อาศัยสำหรับผู้สูงอายุยังคงต้องเผชิญข้อจำกัดด้านความเหลื่อมล้ำของระดับราคาและทำเลที่ตั้ง ส่งผลให้โครงการที่อยู่อาศัยระดับราคาต่ำถึงปานกลาง ยังคงเป็นกลุ่มที่ได้รับความสนใจมากที่สุดในแง่ของจำนวนหน่วย เพื่อรองรับการเปลี่ยนผ่านเข้าสู่สังคมผู้สูงอายุระดับสูงสุดภายในปี 2573 ประเทศไทยจำเป็นต้องมีการพัฒนาโครงการที่อยู่อาศัยสำหรับผู้สูงอายุครอบคลุมในทุกมิติ และจำเป็นอย่างยิ่งที่ต้องได้รับการสนับสนุนทั้งจากภาครัฐ ภาคเอกชน และภาคการเงิน